所屬科目:專技◆會計◆高等會計學
1 下列有幾項不符合國際會計準則避險會計規範下之可規避風險? ①基準利率變動時,按攤銷後成本衡量之金融資產的公允價值變動風險 ②相關信用風險貼水變動時,按攤銷後成本衡量之金融資產的公允價值變動風險 ③匯率變動時,按攤銷後成本衡量之外幣金融資產的公允價值變動風險 ④權益工具(一旦取得時將按公允價值處理並將公允價值之變動列報於其他綜合損益)之預期購買的現金流量風險 (A)一項 (B)二項 (C)三項 (D)四項
2 下列何種嵌入式衍生工具與主合約一定不是「經濟特質與風險明顯緊密關連」? (A)嵌入於債務主合約之買回、賣回權 (B)嵌入於債務主合約之股票選擇權 (C)嵌入於債務主合約之利率交換 (D)嵌入於租賃主合約之利率交換
3 依據國際會計準則,下列有關期中報導之敘述,何者錯誤? (A)採用與年度財務報表相同之會計政策 (B)報導頻率必須以每季為基礎 (C)於期中期間未符合資產定義之成本,不得於資產負債表中遞延 (D)期中期間之所得稅費用,應依預期之年度加權平均所得稅率之最佳估計認列
4 母公司出售部分子公司股權投資,但不影響對子公司之控制,則當年度合併綜合損益表應如 何表達? (A)將母公司個體綜合損益表認列之處分投資損益予以沖銷 (B)此交易為權益交易,不應認列處分投資損益 (C)認列處分投資損益,並列於其他收入項下 (D)認列處分投資損益,並列於非控制權益淨利項下
5 X1 年 1 月 1 日甲公司以$1,040,000 取得乙公司 65%股權,且依可辨認淨資產比例份額衡量非控制權益。當日乙公司權益$1,400,000,包括普通股股本$600,000(面額$10)、保留盈餘 $800,000,且除了有一設備低估$20,000(尚可使用 5 年,採直線法認列折舊)外,乙公司其 餘資產及負債帳面金額均等於公允價值。X2 年 12 月 31 日乙公司權益$1,600,000,包括普通股股本$600,000(面額$10) 、保留盈餘$1,000,000。X3 年 1 月 1 日乙公司以每股$21.2 向非控制權益買回 10,000 股,則甲公司帳列「採用權益法之投資」帳戶應如何調整?(A)增加$11,975 (B)增加$25,230 (C)增加$33,925 (D)增加$44,200
6 甲公司持有乙公司 80%股權並存在控制,收購時淨資產之公允價值高於帳面金額之部分為未 入帳之專利權$100,000,分 5 年攤銷,至 X3 年 12 月 31 日已攤銷 3 年。X3 年 12 月 31 日乙 公司流通在外普通股為 50,000 股,淨資產帳面金額為$400,000。X4 年 1 月 1 日乙公司以每股 $12 增資發行新股 30,000 股,全數由甲公司認購。甲公司取得增資之新股時,其資本公積應 調整: (A)增加$60,000 (B)減少$12,000 (C)減少$15,000 (D)減少$60,000
7 X1 年初甲公司依乙公司可辨認淨資產公允價值之比例份額購入該公司 75%普通股股權而對 乙公司取得控制,並採權益法處理此項投資。當時乙公司各項可辨認資產及負債之公允價值 均等於其帳面金額,且另有面額$10、股利率 8%、累積特別股 50,000 股流通在外,X1 年初 該特別股之公允價值為$640,000。X1 年乙公司之淨利為$275,000,宣告並發放股利$30,000。 X2 年初甲公司以$200,000 取得乙公司 25%特別股股權。此交易甲公司帳上「投資乙公司— 特別股」金額為何? (A)$150,000 (B)$162,500 (C)$170,000 (D)$200,000
8 甲與乙兩公司於 X1 年底簽定合約,設立由雙方聯合營運之丙公司,甲、乙兩方同意各持有 丙公司之 50%股權,且對聯合營運之資產享有 50%之權益,甲公司使用「資產—聯合營運」 記錄此項協議。甲公司以帳面金額(淨額)$180,000,公允價值$200,000 之設備投入該聯合營 運(丙公司)使用;乙公司則提供丙公司公允價值為$80,000 之產業技術等資產,甲公司另支 付$6,000 之交易成本。對於上述聯合營運,甲公司於 X1 年底之紀錄,下列敘述何者錯誤? (A)認列處分設備利益$10,000 (B)商譽增加$40,000 (C)設備(淨額)減少$180,000 (D)「資產—聯合營運」增加$140,000
9 甲公司於 X9 年 1 月 1 日向銀行借入美元$20,000,期間為 3 年,年利率 3%,每年付息一次, 該公司之功能性貨幣為新臺幣,已知 X9 年 12 月 31 日之匯率為 31.2,X9 年全年平均匯率為 30.8。假設該公司 X9 年認列之兌換損失金額為$12,240,則 X9 年 1 月 1 日之匯率為何? (A) 30.5 (B) 30.6 (C) 30.7 (D)無法判斷
10 臺灣甲公司持有美國乙公司 70%股權數年。已知乙公司功能性貨幣是新臺幣,且 X8 年 12 月 31 日(報導期間結束日)乙公司帳列預付貨款美元$100 係於 X8 年 12 月 6 日支付,當日與 供應商約定,將於 X9 年 1 月 6 日收取 5 單位丙商品。乙公司帳列預付貨款金額應以下列何 日之美元對新臺幣匯率換算後,始可表達在 X8 年 12 月 31 日甲公司及其子公司新臺幣合併 資產負債表上之「預付貨款」? (A) X8 年 12 月 6 日 (B) X8 年 12 月 31 日 (C) X9 年 1 月 6 日 (D) X8 年 12 月 6 日至 X8 年 12 月 31 日之平均匯率
11 臺灣甲公司持有日本乙公司 100%股權,甲公司功能性貨幣及記帳貨幣均為新臺幣,乙公司功能性貨幣及記帳貨幣分別為新臺幣及日圓。乙公司 X1 年 1 月 1 日存貨成本為日圓$150,000 (購入時匯率 0.32),X1 年度進貨係分三次購入:3 月 28 日日圓$250,000(當時匯率 0.31)、 7 月 2 日日圓$200,000(當時匯率 0.27)及 11 月 15 日日圓$150,000(當時匯率 0.28) 。X1 年12 月 31 日乙公司存貨成本為日圓$20,000。X1 年 1 月 1 日、X1 年 12 月 31 日及 X1 年度平 均之匯率分別為 0.315、0.30 及 0.29。乙公司存貨之成本公式係採先進先出法,則 X1 年度乙 公司財務報表換算為新臺幣後之銷貨成本金額為何? (A)$215,150 (B)$215,900 (C)$216,500 (D)$219,000
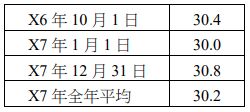
12 臺灣甲公司於 X6 年年初收購美國乙公司 100%股權,X7 年乙公司綜合損益表有以下費用: 租金費用美元$15,000(為 X6 年 10 月 1 日預付之租金所轉列)及折舊費用美元$10,000(為 X6 年 10 月 1 日購入之機器所提列)。整體而言,X7 年匯率無劇烈波動,相關匯率資料如下:乙公司以美元記帳,其功能性貨幣為新臺幣,X7 年綜合損益表換算為新臺幣後,租金費用及折舊費用合計為何? (A)$754,000 (B)$755,000 (C)$760,000 (D)$770,000
13 甲公司於 X6 年 9 月 30 日取得乙公司 100%股權。乙公司有一項特殊設備,甲公司直到發布 截止於 X6 年 12 月 31 日之年度合併財務報表前,仍未尋得該設備之獨立評價,故以暫定金 額$4,000,000 表達於 X6 年度合併財務報表中,因而合併商譽為$1,100,000。甲公司於收購日 預估該項設備尚有 5 年使用年限,按直線法計提折舊。甲公司係於 X7 年 3 月底始獲得該設 備於收購日公允價值為$4,600,000 之獨立評價,且自收購日起使用年限為 4 年。假設合併商 譽價值於 X6 年及 X7 年間皆未減損,且不考慮所得稅之影響,則表達於 X6 年及 X7 年之兩 年度比較合併財務報表中資訊,下列敘述何者正確? (A)該設備於 X6 年 12 月 31 日之帳面金額應重編為$4,400,000 (B)該設備的累計折舊於 X7 年 12 月 31 日之金額為$1,300,000 (C)商譽於 X6 年 12 月 31 日之金額應重編減少$512,500 (D)保留盈餘於 X6 年 12 月 31 日之金額應重編減少$87,500
14 甲公司於 X1 年初以$700,000 取得乙公司 80%股權而對乙公司取得控制,並依可辨認淨資產 之比例份額衡量非控制權益。當日乙公司可辨認淨資產帳面金額為$750,000,除存貨高估 $20,000、土地低估$43,000、設備低估$45,000、應付票據低估$18,000 外,其他可辨認資產、 負債之帳面金額皆與公允價值相等。上述存貨於 X1 年全數出售;土地至 X1 年底尚未出售; 設備自收購日起算尚可使用 5 年,無殘值,採直線法提列折舊;應付票據於 X3 年底到期,採直線法攤銷折溢價。甲公司對乙公司之股權投資採不完全權益法處理,其投資收益係按乙公司帳列淨利乘以持股比例之金額計算,故 X1 年底帳上「投資乙公司」餘額為$740,000。若甲公司採用權益法處理對乙公司投資,X1 年年底「投資乙公司」餘額應為多少? (A)$753,600 (B)$744,000 (C)$713,600 (D)$704,000
15 X1 年 3 月 31 日甲公司以現金$978,000 購入乙公司 80%股權,而對乙公司取得控制,並且依 據可辨認淨資產比例份額衡量非控制權益。當日,乙公司可辨認淨資產之帳面金額為 $1,100,000,且除了存貨低估$20,000 及設備低估$90,000 之外,其餘可辨認資產、負債之帳面 金額與公允價值均相等。上述存貨於 X1 年全數出售,設備自收購日起算尚有 3 年耐用年限, 無殘值,採直線法提列折舊。乙公司 X1 年全年淨利$120,000,係於一年內平均賺得,並於 X1 年 9 月 30 日宣告並發放現金股利$40,000。若甲公司對乙公司之投資採成本法處理,與權益 法相比較,則對甲公司 X1 年底保留盈餘有何影響(不考慮所得稅因素)? (A)低估$6,000 (B)低估$24,000 (C)低估$38,000 (D)低估$40,000
16 甲公司於 X1 年初取得乙公司 90%普通股股權,乙公司於 X2 年 1 月 2 日在公開市場以 $4,750,000 購得甲公司發行之公司債,乙公司將該公司債投資分類為攤銷後成本。甲公司之 公司債係 X1 年初按 103 發行,公司債面額$5,000,000,票面利率 10%,到期日為 X7 年 1 月 1 日,每年 1 月 1 日付息一次,假設甲公司與乙公司均採直線法攤銷債券溢(折)價,則 X2 年度合併綜合損益表上之推定收回公司債損益之金額為何? (A)$257,000 (B)$275,000 (C)$375,000 (D)$400,000
17 甲公司於 X5 年 1 月 1 日以$2,800,000 取得乙公司 80%股權,非控制權益為乙公司可辨認淨 資產公允價值的 20%。取得當日,乙公司的權益包括股本$2,000,000 及保留盈餘$1,000,000,乙公司可辨認淨資產帳面金額與公允價值差額係因機器設備低估$500,000 所致,該機器設備尚有 8 年耐用年數。若乙公司 X8 年初保留盈餘為$2,000,000,乙公司 X8 年淨利為$200,000, 且發放現金股利$120,000。甲公司為運輸設備製造商,X8 年 1 月 1 日甲公司將一成本$600,000 的運輸設備以$750,000 的價格售予乙公司,乙公司採直線法提列折舊,估計耐用年數為 6 年, 無殘值,甲公司採權益法,則 X8 年年底甲公司帳列之投資帳戶餘額為何? (A)$3,339,000 (B)$3,340,000 (C)$3,455,000 (D)$3,500,000
18 甲公司於 X8 年初持有乙公司 80%流通在外普通股,甲公司另發行可交換為乙公司普通股之 公司債 1,000 張,每張可交換乙公司普通股 60 股。該公司債之面額$1,000,票面利率 1.85%, 且可轉換公司債之發行價格中,負債組成部分相當於面額。X8 年乙公司全年流通在外普通股股數為 260,000 股,當年乙公司稅後淨利$120,000。甲、乙公司適用稅率為 20%。下列有關計算合併稀釋每股盈餘之敘述,何者正確? (A)合併稀釋每股盈餘之分子不會因該公司債之交換而改變 (B)合併稀釋每股盈餘之分子將因公司債交換增加$18,500 (C)合併稀釋每股盈餘之分子將因公司債交換減少$3,200 (D)合併稀釋每股盈餘之分母將因該公司債之交換而增加 60,000 股
19 甲公司持有乙公司 80%股權數年並對乙公司存在控制,非控制權益係以對乙公司可辨認淨資 產已認列金額所享有之比例份額衡量。截至 X5 年 12 月 31 日,甲公司帳列「採用權益法之投資」為$179,000。同日乙公司權益$200,000,包括普通股股本$100,000(每股面額$10)及保留盈餘$100,000。當初甲公司收購乙公司時,乙公司帳列淨值低估係因:⑴未入帳專利權,截至 X5 年 12 月 31 日,該專利權未攤銷金額為$5,000;⑵商譽,經定期評估價值未減損。乙公司於 X6 年 1 月 1 日以每股$21.5 現金增資發行 2,000 股普通股,甲公司認購 1,000 股,則 X6 年 1 月 1 日甲公司認購乙公司新股後帳列「採用權益法之投資」之餘額為何? (A)$200,500 (B)$201,000 (C)$201,500 (D)$202,000
20 甲公司於 X2 年 1 月 1 日以現金$890,000 取得乙公司 90%股權並對乙公司存在控制。當日乙 公司權益包括普通股股本$500,000 與保留盈餘$400,000,且乙公司之可辨認淨資產之公允價 值與帳面金額相等。非控制權益係依收購日公允價值$95,000 衡量。同日,甲公司及乙公司分 別以現金$824,000 及$51,500 取得丙公司 80%及 5%股權,甲公司對丙公司存在控制,乙公司對丙公司不具重大影響。當日丙公司權益包括普通股股本$600,000 及保留盈餘$400,000,其 帳列資產及負債之帳面金額皆等於公允價值,除有一項未入帳專利權(公允價值$30,000,尚 有 5 年使用年限)外,無其他未入帳資產或負債。非控制權益係依收購日丙公司可辨認淨資 產公允價值之比例份額衡量。X2 年間,丙公司將成本$50,000 之商品以$70,000 售予乙公司, 截至 X2 年底乙公司尚有半數購自丙公司之商品仍未售予集團以外單位。乙公司與丙公司 X3 年度之淨利分別為$100,000 與$120,000,X3 年度乙公司與丙公司皆未宣告發放現金股利。下列敘述何者正確? (A) X3 年底編製合併財務報表時應沖減期末存貨$10,000 (B) X3 年底編製合併財務報表時應沖減銷貨成本$25,000 (C) X3 年底合併財務報表之專利權及商譽分別為$18,000 及$86,000 (D) X3 年合併財務報表之非控制權益淨利為$29,220
21 承上題,X3 年甲公司按權益法應認列之投資收益為何? (A)$177,330 (B)$177,880 (C)$194,780 (D)$195,330
22 甲公司持有乙公司 80%股權數年並對乙公司存在控制。甲公司收購乙公司時,乙公司除帳列 設備高估外,其他帳列資產及負債之帳面金額皆等於公允價值,亦無未入帳之資產或負債, 該項帳面金額高估之設備於 X7 年適用權益法時應調整之折舊額為$10,000。乙公司於 X6 年 取得甲公司 10%股權,取得成本等於其所取得之甲公司帳列淨值,且依 IFRS 9「金融工具」 分類為「透過損益按公允價值衡量之金融資產」。乙公司於 X7 年 10 月 1 日以$100,000 將成 本$70,000 之商品售予甲公司。截至 X7 年底,甲公司購自乙公司之商品仍有五分之一尚未售予合併個體以外的單位。甲公司與乙公司於 X7 年之個別淨利(不含投資收益或股利收入) 分別為$800,000 與$500,000,且分別宣告並發放現金股利$400,000 與$200,000。按庫藏股票法,甲公司及其子公司 X7 年合併綜合損益表中之控制權益淨利與非控制權益淨利分別為何? (A)$1,195,200 及$108,800 (B)$1,194,000 及$110,000 (C)$1,179,200 及$104,800 (D)$1,178,000 及$106,000
23 甲公司 X1 年 10 月 1 日向法國乙公司採購商品而發生以歐元計價之應付帳款,10 月 15 日送 達甲公司,採目的地交貨,總金額為歐元$60,000。甲公司於 X2 年 3 月 20 日匯出歐元$60,000 付款。X1 年 10 月 1 日、10 月 15 日、12 月 31 日及 X2 年 3 月 20 日之即期匯率分別為 32.29、 32.18、32.25 及 32.27。甲公司之功能性貨幣為新臺幣,乙公司之功能性貨幣為歐元。甲公司應認列之兌換損益為何? (A) X1 年兌換利益$2,400,X2 年兌換損失$1,200 (B) X1 年兌換損失$4,200,X2 年兌換損失$1,200 (C) X1 年兌換利益$4,200,X2 年兌換利益$1,200 (D) X1 年兌換損失$2,400,X2 年兌換利益$1,200
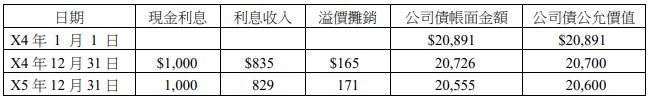
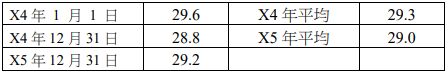
24 甲公司於 X4 年 1 月 1 日支付美元$20,891,取得美國乙公司所發行面額美元$20,000、五年 期、票面利率 5%之公司債,每年 12 月 31 日付息一次,發行當時市場利率為 4%。甲公司之功能性貨幣為新臺幣,並將此投資分類為「按攤銷後成本衡量」之金融資產,其相關資料如下:假設匯率並無劇烈波動,相關匯率資料如下:X5 年甲公司對於上述債券投資之會計處理,下列何者正確? (A) X5 年應認列之兌換利益為$8,456 (B) X5 年應認列之利息收入為$24,000 (C) X5 年底帳上「按攤銷後成本衡量」之金融資產餘額應為$659,302 (D) X5 年底應貸記「其他綜合損益—金融資產未實現損益」$1,092
25 總公司按成本運送$40,000 之商品至甲分公司並支付運費$800,之後因乙分公司急需該項商 品,故由總公司急速通知甲分公司將該商品運送至乙分公司,甲分公司支付急件運費$400, 若該商品由總公司直接運至乙分公司,則只需花$1,000 之運費,則總公司針對上述交易應借 記「乙分公司往來」為: (A)$40,400 (B)$40,800 (C)$41,000 (D)$41,200
(一)計算此一企業合併之移轉對價。(3 分)
(二)甲公司在收購日對上述交易應有之分錄,請以一個分錄列示。 (6 分)
情況二: 假設甲公司於 X1 年 1 月 1 日所取得乙公司各項資產及承擔負債之課稅基礎即為乙公司原帳面金額,商譽之課稅基礎為$20,000。所得稅稅 率為 20%。 試作:(三)計算此一企業合併應分別認列之遞延所得稅資產、遞延所得稅負債 及商譽。(6 分)
(一)計算甲公司在 X1 年 7 月 1 日取得乙公司之股權比率。(2 分)
(二)計算 X2 年之甲公司之投資收益、非控制權益淨利。(8 分)
(一)甲公司及其子公司 X3 年合併綜合損益表上之⑴控制權益淨利、⑵非控制權益淨利總金額。 (6 分)
(二)按權益法,甲公司 X3 年對乙公司及丙公司分別應認列之投資收益 (含集團內部交易之未實現損益) 。(4 分)
(一)計算表格中的(A)與(B)。 (7 分)
(二)計算 X3 年之合併綜合損益表中,合併淨利、其他綜合損益—兌換 差額。(8 分)
 阿摩線上測驗
登入