所屬科目:專技◆會計◆高等會計學
9 甲公司持有乙公司 70%股權並具控制。收購日乙公司可辨認資產與負債之帳面金額皆等於其公允價值。X1 年間乙公司以$60,000 將成本$50,000 的商品售予甲公司,其中 20%的商品至 X2 年底才出售予集團外的第三方。X2 年度甲公司與乙公司損益資料如下: 試問 X2 年度合併銷貨成本為何? (A)$300,000 (B)$430,000 (C)$470,000 (D)$478,000
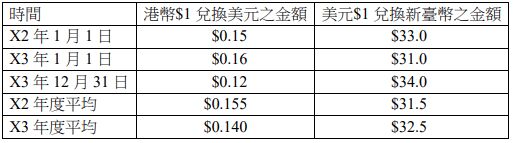
17 X1 年 12 月 31 日甲公司取得香港乙公司 100%普通股股權,甲公司與香港乙公司之功能性貨幣分別為新臺幣與美元,甲公司與香港乙公司之記帳貨幣分別為新臺幣與港幣。X3 年 12 月 31 日乙公司資產負債表之機器設備成本為港幣$320,000,包含機器設備 A 與 B 且分別於 X2 年 1 月 1 日以港幣$200,000 與 X3 年 1 月 1 日以港幣$120,000 買入;機器設備 A 與 B 均採直 線法提列折舊且皆無估計殘值,其估計耐用年限分別為 10 年與 8 年。有關港幣與美元,美元與新臺幣的兌換匯率如下:為編製甲公司 X3 年度合併財務報表,乙公司 X3 年度財務報表換算後有關機器設備之敘述,下列何者正確? (A)機器設備之帳面金額為新臺幣$1,312,800 (B)機器設備之帳面金額為新臺幣$1,402,800 (C)機器設備之折舊費用為新臺幣$173,400 (D)機器設備之折舊費用為新臺幣$175,500
18 X1 年 1 月 1 日甲公司以新臺幣$8,960,000 取得美國乙公司 90%普通股股權並具控制,另依可辨認淨資產公允價值之比例份額衡量非控制權益。X1 年 1 月 1 日乙公司之帳列可辨認淨資 產之帳面金額與公允價值皆為美元$290,000;該日乙公司有一項未入帳之專利權為美元 $10,000,估計耐用年限為 5 年且以直線法攤銷。甲公司與乙公司之功能性貨幣分別為新臺幣與美元。新臺幣與美元的兌換匯率如下:有關 X1 年度甲公司與乙公司合併財務報表之敘述,下列何者正確? (A) X1 年 12 月 31 日有關商譽之報導金額為新臺幣$1,550,000 (B) X1 年 12 月 31 日有關專利權之報導金額為新臺幣$224,000 (C) X1 年度專利權之兌換差額認列為損益之金額為$28,000 (D) X1 年度專利權之攤銷費用認列為損益之金額為$56,000
23 X1 年間總公司總計將成本$150,000 之商品運交分公司,轉撥價格均按成本加價 10%,且分公 司不自外界進貨。總公司運交分公司之一批商品,至期末分公司仍未收到,而導致「總公司往來」與「分公司往來」金額不一致。總公司與分公司於 X1 年底調整前試算表部分資料如下:試問分公司帳上期初存貨餘額為何? (A)$0 (B)$20,000 (C)$33,000 (D)$30,000
 阿摩線上測驗
登入