所屬科目:專技◆會計◆高等會計學
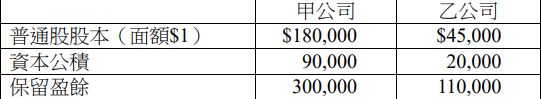
3 企業收購前,甲公司與乙公司之權益分別如下:甲公司 乙公司甲公司發行51,000股每股價值為$3之新股,取得乙公司所有流通在外股份,收購日合併報表上之資本公積及保留盈餘之金額分別為何?(A)$104,000及$300,000 (B)$110,000及$410,000(C)$192,000及$300,000 (D)$212,000及$410,000
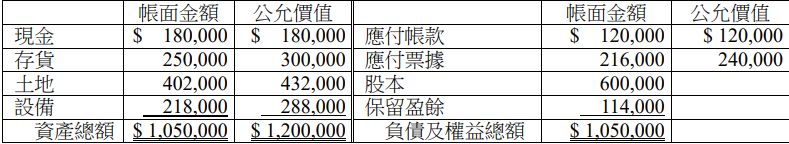
12 甲公司持有乙公司90%股權而對乙公司具有控制。甲公司於X1年初將帳面金額$75,000之設備以$100,000出售予乙公司。乙公司估計該設備尚可使用5年,無殘值。甲乙二家公司均採直線法提列折舊,且對設備之後續衡量均採成本模式。X1年底甲公司與乙公司帳上設備和累計折舊之資料如下所示:試問 X1年底合併資產負債表上,設備及累計折舊之金額分別為何?(A)$773,600及$540,700 (B)$773,600及$545,700(C)$798,600及$540,700 (D)$798,600及$545,700
14 甲公司於 X1年1月1日以$651,000購入乙公司90%股權而對乙公司取得控制,並依收購日公允價值$65,000衡量非控制權益。當日乙公司之權益包括股本$360,000及保留盈餘$240,000,且各項可辨認資產、負債之帳面金額均等於公允價值。甲公司採用權益法處理該項投資。乙公司 X1年、X2年及 X3年本身淨利和發放現金股利之情形如下:甲公司於X3年初將該投資的三分之一以價格$240,000出售。試問 X3年底甲公司帳上「投資乙公司」餘額為何?(A)$468,000 (B)$534,000 (C)$576,000 (D)$582,000
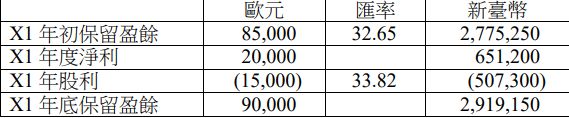
19 X1年1月1日甲公司以新臺幣$4,015,950取得荷蘭乙公司60%股權,並依可辨認淨資產之比例份額衡量非控制權益。當日乙公司權益包括:股本歐元€120,000、保留盈餘歐元€85,000,且可辨認淨資產之帳面金額均等於公允價值,無未入帳之資產或負債。乙公司之功能性貨幣為歐元,甲公司之功能性貨幣及表達貨幣均為新臺幣。乙公司保留盈餘換算資料如下:甲公司採用權益法就乙公司報表換算產生之兌換差額貸記「其他綜合損益-子公司兌換差額份額」$6,000。試問 X1年底合併報表上非控制權益金額為何?(A)$2,324,651 (B)$2,534,987 (C)$2,738,860 (D)$2,782,954
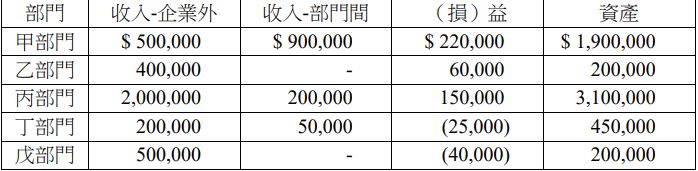
23 己公司 X9年各部門財務資訊如下,試問應報導之部門為何?(A)僅甲乙丙 (B)甲乙丙戊 (C)僅甲丙 (D)僅甲丙戊
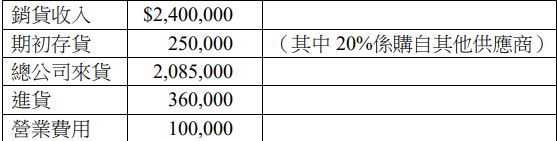
25 甲公司設有一新竹分公司,甲公司運往新竹分公司之商品均依成本加價20%。甲公司與其分公司均採用定期盤存制。X1年底新竹分公司結帳前試算表部分資料如下:X1年底新竹分公司期末存貨$500,000,其中15%係購自其他供應商。試計算甲公司 X1年底帳載「分公司存貨加價」須調整之金額為何?(A)$225,000 (B)$260,000 (C)$310,000 (D)$375,000
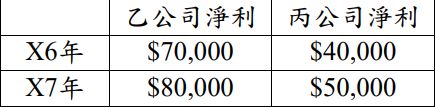
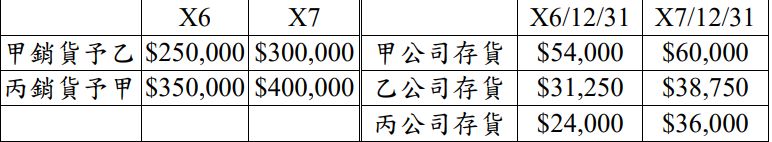
二、X2年1月1日甲公司以$399,000取得乙公司60%股權。當日乙公司權益包括普通股股本$400,000及保留盈餘$200,000,其帳列資產及負債之帳面金額皆等於其公允價值,且除有一項未入帳專利權(尚有5年耐用年限)外,並無其他未入帳之資產或負債。甲公司另於 X4年1月1日以$315,000取得丙公司70%股權,當日丙公司權益包括普通股股本$300,000及保留盈餘$150,000,且丙公司帳列資產及負債之帳面金額皆等於其公允價值,亦無未入帳之資產或負債。非控制權益於收購日係以現時所有權工具對被收購者可辨認淨資產之已認列金額所享有之比例份額衡量。截至X5年12月31日,乙公司及丙公司帳列保留盈餘分別為$330,000及$220,000。下列係乙公司及丙公司 X6及 X7年之營業結果:從X4年初起,甲公司經常按外購成本加成25%銷貨予乙公司,而丙公司則經常按外購成本加成20%銷貨予甲公司。甲公司X6年12月31日及X7年12月31日帳列存貨中各有40%及25%係購自丙公司。乙公司帳列期末存貨則皆購自甲公司,且甲公司售予乙公司的商品存貨皆購自集團外之其他供應商。假設甲公司及乙公司 X5年12月31日期末存貨中並無分別購自丙公司及甲公司之商品存貨。下列係三家公司間進、銷貨金額及帳列期末存貨金額:X4年1月1日乙公司以$277,920發行面額$300,000,票面利率5%,10年期公司債,每年1月1日付息,有效利率6%。X6年1月1日甲公司於債券市場上以$88,057取得乙公司面額$100,000公司債作為債券投資,有效利率7%,並將之分類為「按攤銷後成本衡量之金融資產」。試作:(金額請四捨五入計算至整數位)(二)列出X7年度甲公司及其子公司合併工作底稿上有關債券內部交易之調整及沖銷分錄。
三、臺灣甲公司持有國外乙公司90%股權數年,乙公司的功能性貨幣是當地貨幣。甲公司會計人員已編製之 X6年度甲公司及其子公司新臺幣合併現金流量表如下:來自流動資產及流動負債之現金流量:來自非流動項目之現金流量:購買不動產、廠房及設備(X6年淨減少數) ($230,000)支付股利予甲公司股東 (180,000)來自非流動項目之淨現金流量 ($410,000)已知上述合併現金流量表存在多項錯誤,例如:忽略匯率變動對甲公司及其子公司合併資產負債表上各項資產及負債的影響,該影響内容如下:乙公司 X6年度淨利為新臺幣$100,000,且宣告並發放新臺幣$40,000現金股利。試作:((一)1.2.及(二)須註明增加或減少,(一)4.5.須註明淨流入或淨流出,否則不予計分。)(二)分別計算 X6年度非控制權益之增(減)數及現金之增(減)數。
 阿摩線上測驗
登入